Quem compra
Imóvel usado com documentação a conferir
Matrícula atualizada, certidão de ônus reais, débitos de IPTU e de condomínio e certidões do vendedor mostram se há penhora, hipoteca ou ação que alcance o imóvel.

Para quem vai comprar ou vender: analisamos a matrícula, as certidões e os ônus do imóvel e do vendedor antes da assinatura, e explicamos cada risco encontrado. Escritório no Cabo Branco e atendimento online para todo o Brasil.
A análise dos documentos antes do sinal mostra o que um anúncio e uma visita não mostram.
Quem compra
Matrícula atualizada, certidão de ônus reais, débitos de IPTU e de condomínio e certidões do vendedor mostram se há penhora, hipoteca ou ação que alcance o imóvel.
Na planta
A venda das frações só pode acontecer depois do registro do memorial de incorporação (Lei 4.591/1964, art. 32), e o número desse registro deve constar no quadro-resumo do contrato (art. 35-A, XI).
Quem vende
Para quem vende, conferir antes a matrícula e a documentação evita exigência do cartório e desistência do comprador. Construção sem averbação pede a regularização antes da venda.
Só com contrato
Até o registro, o imóvel continua no nome do vendedor (Código Civil, art. 1.245, § 1º). Se ele não passa a escritura, existe a adjudicação compulsória.
O momento certo é antes do sinal: depois dele, o que aparece na matrícula só se resolve com negociação ou processo.
Você conta a negociação e envia a proposta, os dados do imóvel e do vendedor e a matrícula, se tiver.
Levantamos e lemos matrícula, certidões do imóvel e do vendedor e débitos de IPTU e de condomínio.
Explicamos o que encontramos, o que pode ser resolvido antes, e redigimos ou revisamos o contrato.
Acompanhamos o pagamento do ITBI, a escritura e o registro no Registro de Imóveis.
Oswaldo Pessoa e Ewerton Coelho, sócios fundadores do escritório, atendem em João Pessoa quem vai comprar ou vender um imóvel e quer conhecer os riscos antes de assinar.
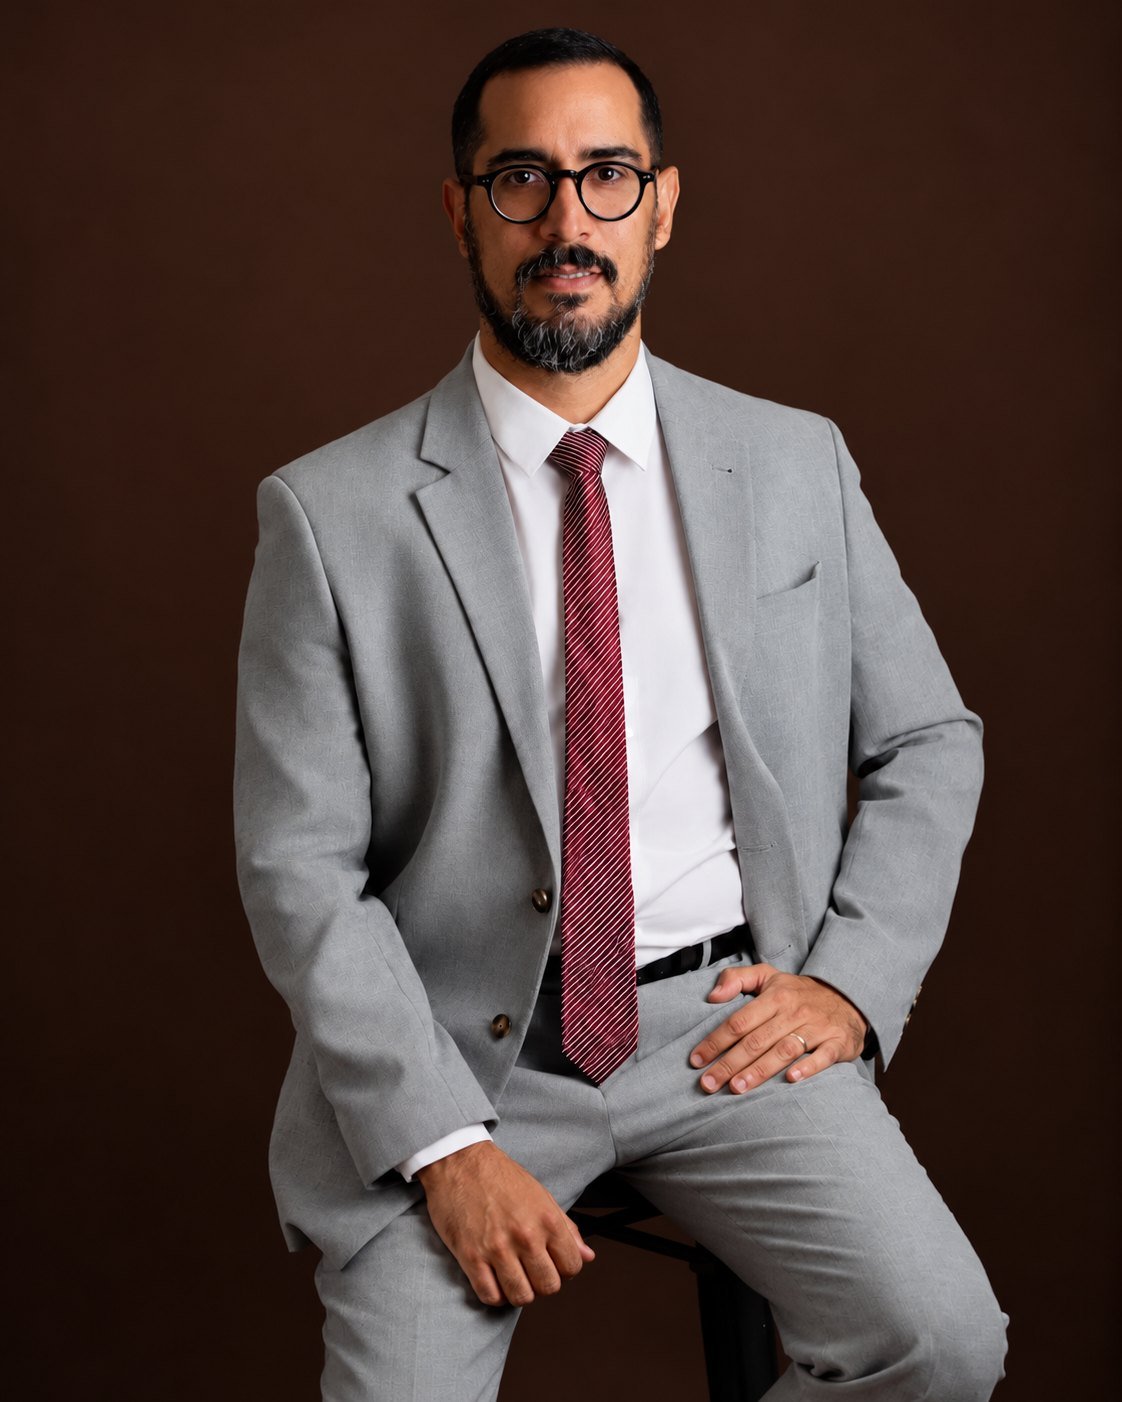
Advogado · Sócio fundador
OAB/PB 25.629
Atua em Direito Imobiliário, com contratos, registro e regularização de imóveis, para incorporadoras, imobiliárias e pessoas que compram, vendem ou regularizam um imóvel em João Pessoa.
Instagram @oswaldo.pessoa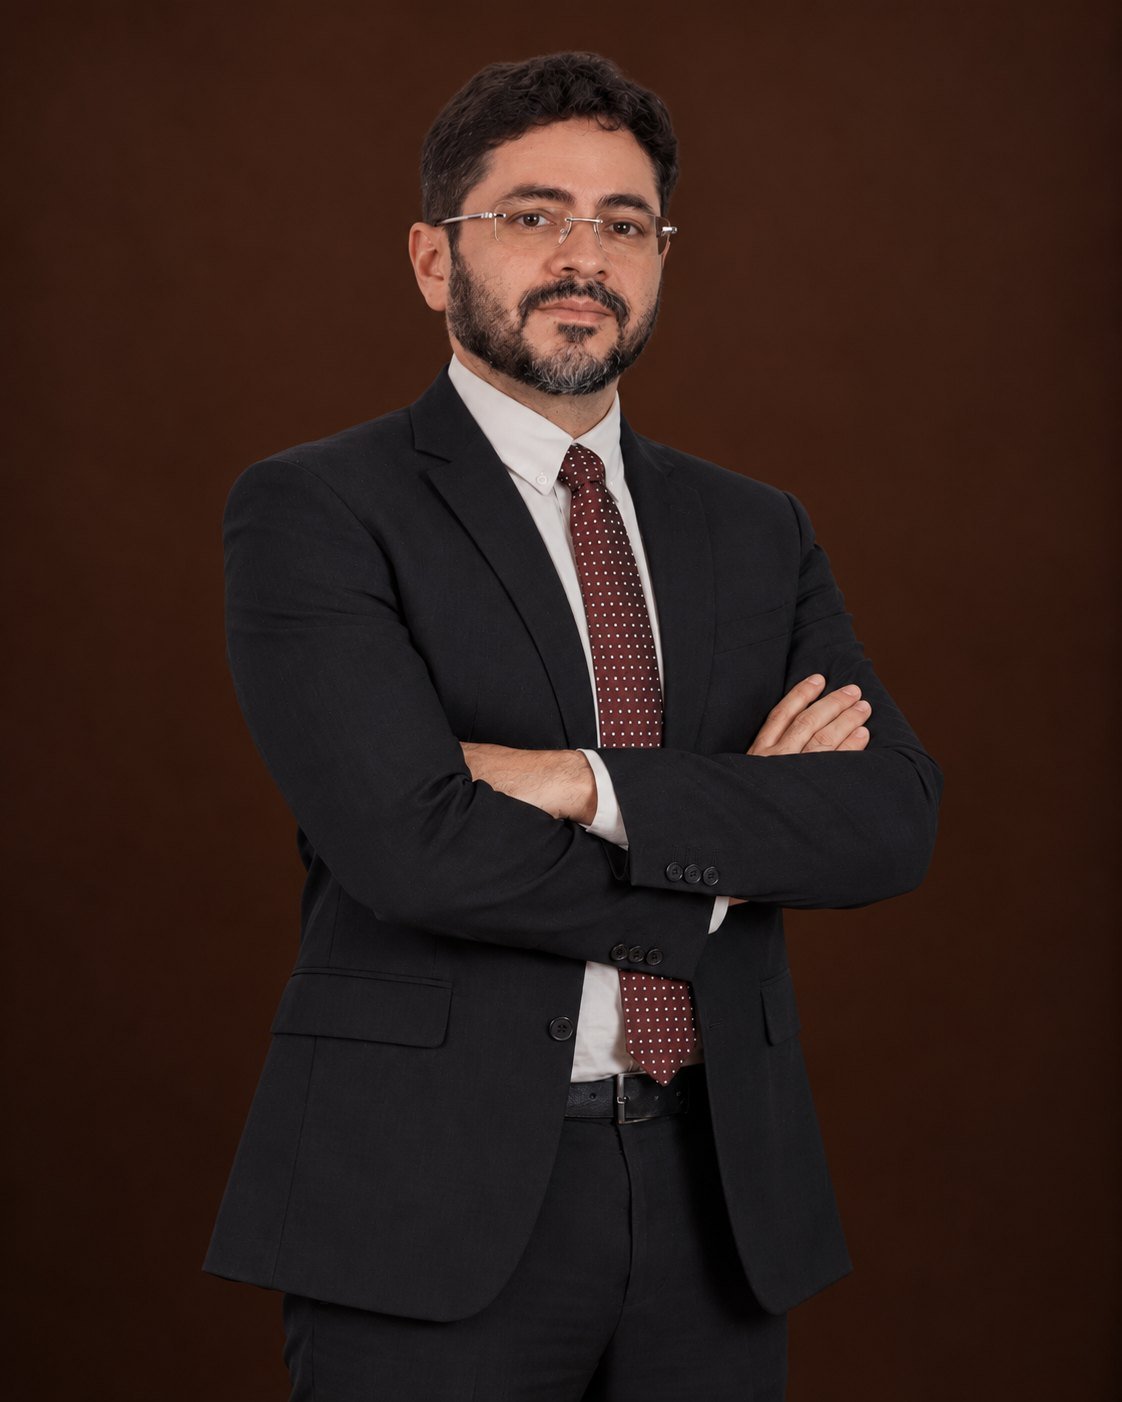
Advogado · Sócio fundador
OAB/PB 17.047
Atua em Direito Imobiliário, com contratos, registro e regularização de imóveis, para incorporadoras, imobiliárias e pessoas que compram, vendem ou regularizam um imóvel em João Pessoa.
Instagram @ewertoncoelhoadvDois sócios fundadores
À frente do escritório no Cabo Branco.
Imobiliário, Civil e Empresarial
Direito Imobiliário como área principal do escritório.
Cabo Branco e online
Atendimento presencial em João Pessoa e online para todo o Brasil.
O escritório fica na Rua Marcionila da Conceição, 1360, sala 207, no Cabo Branco, em João Pessoa, e atende de segunda a sexta, das 8h às 18h. A análise pode ser acompanhada no escritório ou online, e a proposta e os documentos podem ser enviados pelo WhatsApp ou por e-mail.
Respostas informativas, que não substituem a análise do caso.
Sua dúvida não está aqui?
Falar no WhatsAppO contrato particular cria obrigações entre comprador e vendedor, mas não transfere a propriedade: isso só acontece com o registro do título no Registro de Imóveis (Código Civil, art. 1.245). Até lá, o imóvel pode ser penhorado por dívida do vendedor, entrar no inventário dele ou ser vendido de novo. Por isso a análise da matrícula e das certidões vem antes da assinatura.
É a análise prévia do imóvel e de quem vende: matrícula, ônus, certidões fiscais e de ações, situação do condomínio e documentos pessoais. Ela mostra, antes do pagamento, se existe dívida, penhora ou disputa capaz de alcançar o imóvel.
Matrícula atualizada com a certidão de ônus reais, certidões fiscais do imóvel e do vendedor, inclusive de IPTU, certidões de ações em nome dos vendedores, documentos pessoais e certidão de estado civil de quem vende e, em condomínio, a declaração de cotas em dia. Na escritura, o tabelião consigna o comprovante do ITBI, as certidões fiscais e as de propriedade e de ônus reais (Lei 7.433/1985, art. 1º, § 2º).
Em regra, sim: nenhum dos cônjuges pode alienar bens imóveis sem a autorização do outro, exceto no regime da separação absoluta (Código Civil, art. 1.647). Por isso a certidão de estado civil de quem vende faz parte da análise.
O custo soma os emolumentos da escritura no tabelionato de notas, o ITBI pago à prefeitura e os emolumentos do registro no Registro de Imóveis. Os valores dependem do valor do imóvel e das tabelas vigentes e são calculados caso a caso.
Para imóvel de valor superior a trinta vezes o maior salário mínimo do país, a escritura pública é essencial à transferência, salvo quando a lei dispõe em contrário (Código Civil, art. 108). A análise dos documentos vem antes da escritura, porque depois dela o pagamento já foi feito.
Antes de pagar o sinal ou assinar a promessa. Depois do pagamento, o que se descobre na matrícula só se resolve com negociação ou processo; antes, pode mudar a decisão de compra.
Due diligence imobiliária é a análise jurídica do imóvel e de quem vende antes da compra. O objetivo é responder a três perguntas: o vendedor é mesmo o dono e pode vender? O imóvel tem algum ônus ou restrição? Existe algum processo que possa alcançar o imóvel depois da venda? Feita depois da assinatura, a análise só descreve o problema; feita antes, permite negociar, exigir providências ou desistir com segurança. A due diligence também identifica problemas que não impedem a compra, mas mudam a negociação. Uma dívida de condomínio, um IPTU atrasado ou uma construção não averbada podem ser resolvidos antes da escritura, com abatimento no preço ou com retenção de parte do pagamento até a regularização. Saber disso antes da proposta dá ao comprador poder de negociação.
A Lei 7.433/1985 manda o tabelião consignar na escritura a apresentação do comprovante do imposto de transmissão, das certidões fiscais e das certidões de propriedade e de ônus reais (art. 1º, § 2º). A Lei 13.097/2015, com a redação da Lei 14.382/2022, diz que não serão exigidos, para a validade ou a eficácia do negócio ou para caracterizar a boa-fé do comprador, documentos além desses, nem certidões forenses ou de distribuidores (art. 54, § 2º), e protege o terceiro de boa-fé contra situações que não constam da matrícula (art. 54, § 1º). Isso reforça a importância da matrícula, mas não elimina todos os riscos: o Código de Processo Civil considera fraude à execução, entre outros casos, a venda feita quando tramitava contra o devedor ação capaz de reduzi-lo à insolvência (art. 792, IV). Por isso, na prática, as certidões pessoais do vendedor continuam a ser pedidas. Certidões positivas não significam, por si só, que a compra é inviável. Uma ação de cobrança de pequeno valor contra um vendedor com patrimônio suficiente tem peso diferente de uma execução que pode consumir todo o patrimônio dele. A análise lê o conteúdo das ações apontadas, e não apenas a existência delas.
Pessoa casada não pode alienar nem gravar de ônus real um imóvel sem autorização do outro cônjuge, exceto no regime da separação absoluta (Código Civil, art. 1.647, I). Uma venda sem essa autorização fica sujeita a questionamento. A due diligence confere o estado civil do vendedor na data da compra, o regime de bens e se o imóvel entrou em partilha em divórcio ou inventário ainda não concluído. Quando o vendedor é viúvo ou divorciado, é preciso verificar se houve partilha e se o imóvel coube a ele. Quando o imóvel está em nome de um espólio, a venda depende de autorização no inventário ou de escritura com a participação de todos os herdeiros. Esses pontos aparecem na leitura conjunta da matrícula com os documentos pessoais.
Como advogado de compra e venda de imóvel em João Pessoa, o escritório entrega a análise por escrito: o que foi verificado, o que está regular e o que exige providência. Para cada ponto de atenção há uma sugestão concreta, como uma cláusula no contrato, a retenção de parte do preço até um cancelamento ou a exigência de uma certidão complementar. A decisão de comprar é sempre do cliente, que passa a tomá-la com a informação completa. Em compras de unidade na planta, a análise inclui o registro da incorporação, o memorial, a existência de patrimônio de afetação e os ônus sobre o terreno, além do contrato da incorporadora e do quadro-resumo. Em compras de imóvel usado, o foco está na matrícula, no vendedor e na regularidade da construção.
Depois do acordo e da análise dos documentos, a compra passa por uma sequência de atos em lugares diferentes: a Prefeitura, o tabelionato de notas e o Registro de Imóveis. Pular etapas, ou deixar a última para depois, é o que gera boa parte dos problemas de regularização que aparecem anos mais tarde. Pelo Código Civil, a propriedade só se transfere com o registro do título no Registro de Imóveis (art. 1.245). Cada uma dessas etapas tem um responsável e um documento próprio. O comprador costuma pagar o imposto de transmissão e os emolumentos da escritura e do registro, mas o contrato pode dispor de outro modo. O importante é que isso esteja escrito antes, para não virar discussão na véspera da assinatura.
Na lavratura da escritura, o tabelião consigna a apresentação do comprovante de pagamento do imposto de transmissão, das certidões fiscais e das certidões de propriedade e de ônus reais (Lei 7.433/1985, art. 1º, § 2º). Na Paraíba, o Código de Normas Extrajudicial da Corregedoria-Geral de Justiça do TJPB exige também que, antes de qualquer ato que tenha por objeto bens imóveis, exceto testamento, seja feita consulta prévia à base da Central Nacional de Indisponibilidade de Bens, a CNIB, consignando no ato o resultado da pesquisa e o código gerado (art. 892, § 2º). Uma ordem de indisponibilidade em nome do vendedor, portanto, aparece nesse momento, mesmo que não estivesse na certidão tirada antes.
No Registro de Imóveis, o oficial examina o título e verifica se ele pode ser registrado: se o vendedor é o titular que consta da matrícula, se a descrição do imóvel bate, se há ônus ou restrições que impedem o ato. O Código de Normas da Paraíba atribui aos registradores o dever de fiscalizar o pagamento dos impostos devidos em relação aos fatos geradores (art. 1.195, § 1º). Se houver alguma falha, o cartório emite nota de exigências, que precisa ser cumprida para o registro sair. O registro não é automático. Depois do protocolo, o título passa pela qualificação do oficial, que pode resultar no registro ou em nota de exigências. Quem compra deve acompanhar até a certidão final, porque é ela que comprova que a propriedade foi transferida. Entre a assinatura da escritura e o registro, o comprador ainda não está plenamente protegido.
O custo da compra no cartório é formado pelo imposto de transmissão, conforme a lei do Município, e pelos emolumentos do tabelionato e do registro, que seguem a tabela oficial da Paraíba. Não há valor único, porque tudo depende do valor do imóvel, da forma do negócio e dos atos necessários. O tempo depende da emissão das guias, da agenda do tabelionato e da análise do registro. O escritório acompanha a sequência inteira e confere a certidão final, para que a compra só seja dada como concluída quando o novo proprietário aparece na matrícula. Para quem vende, a sequência também importa: até o registro, o imóvel continua no seu nome, e tributos e encargos podem continuar sendo lançados contra ele. Por isso o vendedor também tem interesse em que o registro seja feito logo, e o contrato pode prever prazo e responsabilidade por essa providência.
Na maior parte dos financiamentos imobiliários, o imóvel comprado fica como garantia por meio da alienação fiduciária, regulada pela Lei 9.514/1997. É o negócio pelo qual o devedor, chamado fiduciante, transfere ao credor a propriedade resolúvel do imóvel como garantia da dívida (art. 22). A propriedade fiduciária se constitui com o registro do contrato no Registro de Imóveis (art. 23), e, a partir daí, o comprador tem a posse direta e o credor, a indireta. Pago o financiamento, a propriedade se consolida no comprador com o cancelamento da garantia. Na prática, a compra financiada envolve três partes: o vendedor, o comprador e o banco. O banco faz sua própria análise do imóvel e do comprador, mas essa análise protege o banco, não o comprador. Por isso a due diligence do comprador continua necessária, mesmo com financiamento aprovado.
Nos cartórios da Paraíba, o Código de Normas Extrajudicial da Corregedoria-Geral de Justiça do TJPB prevê que o contrato ou a escritura de compra e venda com alienação fiduciária é objeto de dois atos de registro: o da compra e venda, tendo por base o valor de avaliação fiscal ou o valor econômico declarado pelas partes, o que for maior, e o da alienação fiduciária, que toma por base o valor financiado (art. 1.007-A). Na prática, a matrícula passa a mostrar o comprador como proprietário e, logo abaixo, a garantia em favor do banco. Para cancelar essa garantia depois da quitação, o Código exige autorização expressa ou quitação do credor em instrumento público, particular com firma reconhecida ou assinado digitalmente no padrão ICP-Brasil (art. 706-D, parágrafo único). Isso também significa que, enquanto o financiamento não for quitado, a venda do imóvel pelo comprador depende da participação do banco, seja pela quitação antecipada, seja pela transferência da dívida a quem compra, quando o credor admitir. Quem pensa em vender antes do fim do financiamento deve considerar esse passo no planejamento.
A Lei 9.514/1997 prevê um procedimento extrajudicial para o caso de inadimplência. Vencida e não paga a dívida, o devedor é intimado pelo oficial do registro de imóveis a pagar, em quinze dias, as prestações vencidas e as que vencerem até o pagamento, com juros, penalidades e encargos (art. 26, § 1º). Se a mora não for purgada, a propriedade é consolidada no credor, que promove leilão público no prazo de sessenta dias contado do registro da consolidação (art. 27). Até a data do segundo leilão, a lei assegura ao devedor o direito de adquirir o imóvel com prioridade pelo valor da dívida somado às despesas e encargos previstos (art. 27, § 2º-B). Conhecer esses prazos desde a assinatura ajuda a agir cedo se houver dificuldade. Esses prazos são curtos, e o procedimento corre no cartório, sem processo judicial. Quem enfrenta dificuldade para pagar costuma ter mais alternativas antes da consolidação da propriedade do que depois dela. Por isso o primeiro contato com o banco, a análise do contrato e a busca de orientação não devem esperar a intimação.
O escritório revisa o contrato de financiamento e a promessa de compra e venda que normalmente o antecede, confere a matrícula e acompanha o registro. Quando o comprador já está com parcelas atrasadas, a análise passa a ser sobre os prazos da lei e as alternativas de negociação ou de defesa, sem promessa de resultado. O tempo de cada etapa depende do banco, do cartório e da documentação. Também é comum que o financiamento seja formalizado por instrumento particular com efeito de escritura pública, como admite a Lei 9.514/1997 (art. 38), e levado direto ao registro. Nesse caso, a revisão precisa acontecer antes da assinatura, porque depois o documento segue para o cartório em poucos dias.
As situações mais comuns têm explicação detalhada, com o que a lei prevê e as perguntas que mais chegam ao escritório. Se o seu caso for outro, o escritório atende toda a área de Direito Imobiliário: conte a situação no WhatsApp.
Para quem incorpora, constrói e vende
Da compra do terreno à venda das unidades: matrícula e certidões, registro do memorial de incorporação, contrato padrão das unidades e distrato pelo lado de quem vende.
Saiba mais
Para a imobiliária que intermedia vendas e locações
Assessoria nos trâmites contratuais e regulatórios da imobiliária: modelos de contrato, conferência da documentação dos imóveis captados e revisão das operações.
Saiba mais
Para quem compra, vende ou regulariza um imóvel
O caminho explicado antes de começar, no cartório ou na Justiça: imóvel sem escritura, usucapião, adjudicação compulsória e análise dos documentos antes da compra.
Saiba maisMande pelo WhatsApp a proposta, os dados do imóvel e a matrícula, se tiver. O atendimento é feito pelos sócios, no Cabo Branco ou online para todo o Brasil.
Conversar no WhatsApp